黑金之上 煤炭的价值重估与碳中和时代的掘金逻辑
一、被误读的“旧能源”
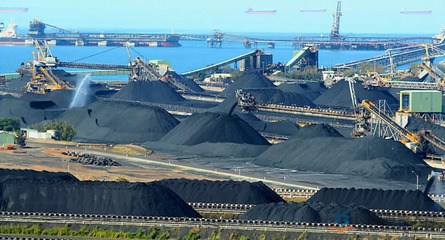
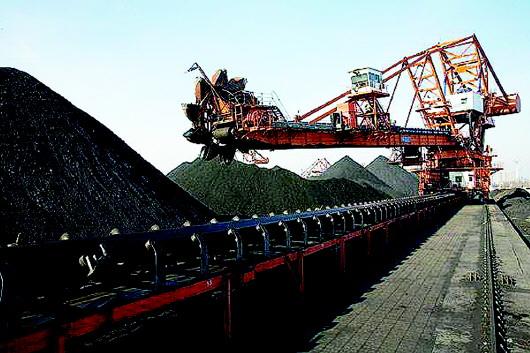
在“双碳”目标与新能源叙事席卷全球的当下,煤炭常被贴上“夕阳产业”的标签。然而2021—2023年的能源危机与煤价飙涨,让市场重新审视这种黑色矿物的真实价值:它既是能源安全的压舱石,也是化工材料的重要源头。所谓“煤、碳掘金”,掘的不只是地下的资源,更是产业链中被低估的确定性与结构性机会。
二、煤炭为何仍是“压舱石”
从能源结构看,中国“富煤贫油少气”的资源禀赋决定了煤炭在一次能源消费中仍占半壁江山。风电、光伏装机虽快速增长,但受制于间歇性与储能成本,火电的调峰兜底作用短期无法替代。2022年迎峰度夏期间多省限电即是明证——新能源越大规模并网,越需要煤电提供灵活性支撑。因此,煤炭需求并非线性下滑,而是经历“先达峰、平台期、后缓降”的长周期。供给端则受安监趋严、新建矿井审批收紧、老矿资源枯竭影响,产能弹性有限。供需错配下,煤价的周期性底部不断抬升,龙头企业现金流充沛,高分红属性使其具备类债券价值。
三、“碳”侧的掘金逻辑
仅把煤炭当作燃料,是低估其天花板的视角。煤化工路线以煤炭为原料生产烯烃、甲醇、乙二醇、可降解材料,是“减油增化”国家战略的组成部分。在油价高企时,煤制烯烃成本优势显著。CCUS(碳捕集、利用与封存)技术的商业化推进,让煤电与煤化工的碳排放得以封存或转化为驱油、化工原料,煤炭正从单纯排放源向“碳资源”标签延伸。另一条暗线是煤层气开采与瓦斯利用,既提升安全水平,又将温室气体变废为宝。
四、产业链哪环节更有掘金价值
- 资源端:拥有优质动力煤、焦煤资源且长协占比合理的央企国企,盈利稳定性与分红率占优。焦煤因下游钢铁需求韧性与自身稀缺性,议价能力更强。
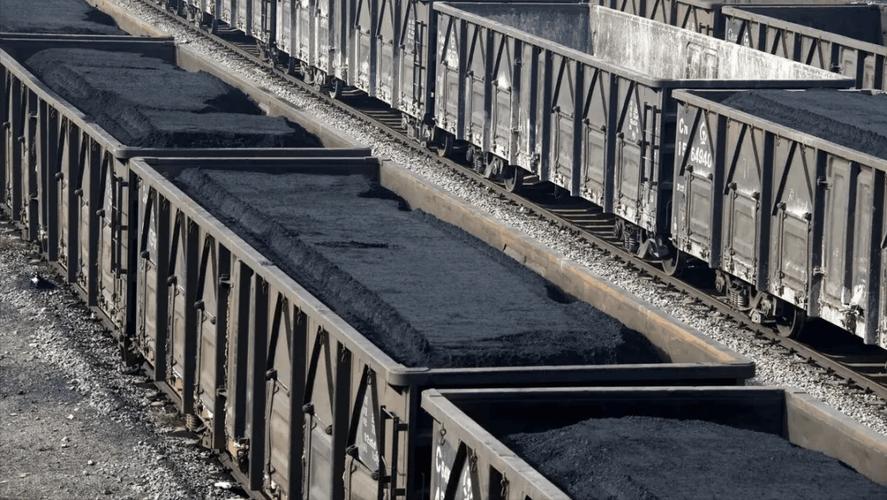
- 运输与物流:大秦线等煤运干线受运力瓶颈约束,同样存在区域价差套利空间。
- 煤化工与新材料:具备技术壁垒的煤制烯烃、煤制气企业,在油价高位期利润弹性大,但需关注其资本开支与负债结构。
- 装备与安全:智能化矿山改造驱动煤机装备更新,安监趋严则提升瓦斯治理、安全监测需求。
五、风险与节奏:谨慎但不悲观
煤炭投资最大的变量不是需求多寡,而是政策与安全事件的扰动。长协价格机制会平抑波动,重大矿难后大面积停产检修可能短暂推升价格,也可能压低产值。碳中和长期约束下,需以煤企分红现金流为锚而非以储量重估为唯一依据。新能源对火电的电量替代是渐进过程,替代节奏取决于储能商业化速度。对投资者而言,煤炭更像是“低估值+高现金流+有节奏的周期兑现”,适合在悲观预期中逆向布局��而非在狂欢中追高。
六、
“煤、碳掘金”并非碳中和的对立面,而是过渡期内的重要一环。资源禀赋、化工链路与碳技术进步三线交集处,隐藏着长期机会。挖掘这一板块,关键是抛开标签化情绪、回归现金流与调峰价值的现金流贴现——尊重周期,尊重稀缺。
如若转载,请注明出处:http://www.ehiqv.com/product/38.html
更新时间:2026-11-01 11:34:04