一头多线,产品选择是企业发展的生命线——煤化工行业专题报告
一、行业概览:煤化工的战略定位与发展逻辑
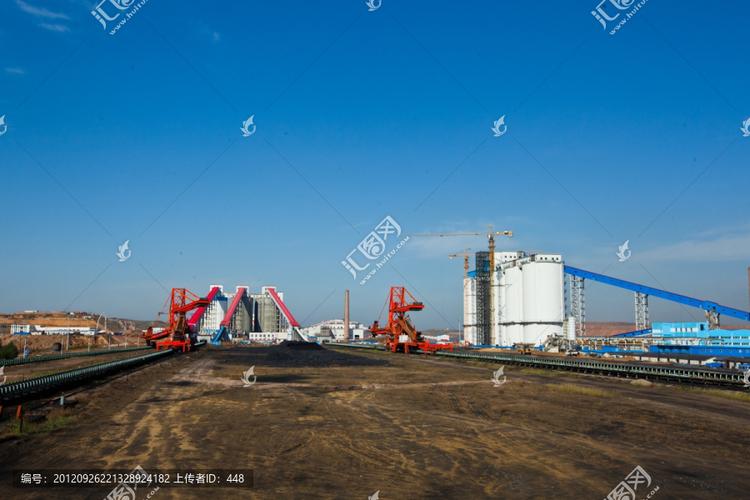
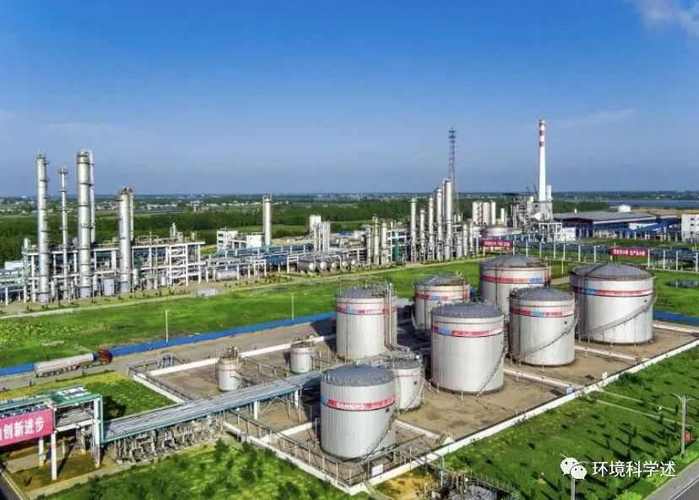
煤化工是以煤炭为原料,通过化学加工转化为气体、液体和固体燃料及化学品的产业体系。在我国“富煤、贫油、少气”的资源禀赋下,煤化工承担着能源安全兜底与化工原料多元化的重要战略职能。经过多年发展,我国已形成煤制油、煤制气、煤制烯烃、煤制乙二醇、煤制甲醇及下游深加工等较为完整的产业谱系。
从产业链看,煤化工的本质是“以煤为头,向多条产品线延伸”。同一座气化岛产出的合成气(CO+H₂),既可以走向燃料路线生产油品、天然气,也可以走向化工路线生产甲醇、烯烃、乙二醇、醋酸、二甲醚、乙醇等产品。这种“一头多线”的工艺特征,决定了煤化工企业在原料端高度同质化,而在产品端存在巨大的差异化空间。
二、“一头多线”:工艺灵活性背后的经济命题
(一)技术基础:合成气平台的多向转化
现代煤化工的核心平台是煤气化。无论是固定床、流化床还是气流床气化技术,其产物均为以CO和H₂为主的合成气。合成气经净化、变换调节氢碳比后,可进入不同合成单元:
- 经费托合成生产柴油、石脑油、蜡等油品;
- 经甲醇合成生产甲醇,甲醇再经MTO/MTP生产烯烃,经羰基化生产醋酸,经氧化偶联生产乙二醇;
- 经甲烷化生产SNG(煤制天然气);
- 经羰基化、加氢等路线生产乙醇、丁辛醇等。
这意味着,一座煤化工基地在物理上具备“切换产品”的能力,产品组合的选择权掌握在企业手中。
(二)经济含义:产品选择决定盈利结构
“一头多线”在技术上可行,在经济上却并不等价。不同产品路线的投资强度、能耗水平、吨产品煤耗、市场价格波动特征、下游消化能力差异巨大。例如,煤制油项目投资规模大、受原油价格联动影响显著;煤制烯烃与石化路线竞争,价差周期性强;煤制乙二醇则面对石油基与乙烷基路线的成本挤压。产品线的组合方式以及主产品与副产品的搭配,直接决定企业的成本曲线位置与抗周期能力。
换言之,产品选择是企业发展的生命线:选对了路线,同样的煤可以产出更高的附加值;选错了路线,即便装置满负荷运行,也可能长期处于盈亏平衡线以下。
三、主要产品路线比较:从燃料到材料的价值跃迁
(一)燃料型路线:煤制油与煤制气
煤制油(CTL)产品以柴油、石脑油为主,技术成熟但投资大、水耗高,经济性高度依赖国际油价。在油价中高位运行时具备较好的盈利弹性,但油价下行周期中承压明显。煤制天然气(SNG)受管网准入与门站价格机制约束,盈利稳定性取决于气价政策与长协安排,市场化议价空间有限。总体看,燃料型路线更接近“能源替代”逻辑,产品附加值提升空间有限。
(二)大宗化工品路线:甲醇、烯烃、乙二醇
甲醇是煤化工的基础中间品,产能过剩与区域错配长期存在,单一甲醇路线的议价能力较弱。煤制烯烃(CTO/MTO)打通了“煤—甲醇—烯烃—聚烯烃”链条,产品贴近石化大宗市场,规模效应显著,但受聚烯烃价差周期与轻烃路线竞争影响。煤制乙二醇则面临石油基、乙烷基路线的成本竞争,行业开工率与加工价差波动较大。
(三)精细化与新材料路线:价值增值的主方向
向高附加值产品延伸是煤化工企业突破同质化竞争的关键。以甲醇为节点,向下发展醋酸、醋酸酯、二甲醚、甲醛、聚甲醛、甲醇制乙醇、碳酸二甲酯等;以烯烃为节点,发展高端聚烯烃、EVA、POE、环氧丙烷、丙烯腈等;以煤焦油和焦炉煤气为节点,发展针状焦、炭黑、碳纤维原料、氢能等。精细化路线的共同特征是:产品市场规模相对较小但毛利率较高,对技术壁垒与客户认证要求更高,能够有效平抑大宗周期波动。
四、产品选择的关键考量维度
(一)资源与成本匹配度
产品选择首先应匹配企业所在区域的煤炭品质(褐煤、烟煤、无烟煤)、水资源条件与运输半径。高煤耗、高水耗的产品在缺水地区难以持续;低阶煤适宜就地转化,但需匹配相应的气化与深加工路线。
(二)市场需求与竞争格局
产品选择须置于全国乃至全球供需格局中考量。对于大宗产品,需评估新增产能投放节奏、进口替代与出口空间;对于精细产品,需评估下游客户的认证周期与国产化率提升空间。避免在产能集中释放期盲目进入同质化赛道。
(三)投资强度与回报周期
不同产品路线的单位投资差异显著,企业需在资本开支约束下平衡“规模效应”与“产品弹性”。资金实力雄厚的大型企业可采取“大平台+多产品”组合,中小企业则更适合聚焦细分品种,走“专精特新”路线。
(四)碳约束与政策导向
在“双碳”目标下,煤化工面临的碳排放约束日趋刚性。产品选择需考虑单位增加值碳排放强度,优先发展碳利用率高、可与CCUS耦合、或具备绿色氢氨耦合潜力的路线。现代煤化工与新能源耦合(绿电、绿氢)正在成为新的竞争力来源。
(五)技术成熟度与知识产权
核心工艺技术的自主可控程度直接影响项目的长期成本与扩产能力。企业在选择产品路线时,应关注催化剂寿命、装置运行稳定性、专利许可费用等隐性成本。
五、案例分析:产品组合的差异化实践
从行业实践看,头部煤化工企业普遍采取“一头多线、柔性联产”的策略。典型模式包括:
- 煤—甲醇—烯烃—高端聚烯烃/新材料:在保障大宗聚烯烃基本盘的向EVA、茂金属聚乙烯等高毛利牌号延伸;
- 煤—甲醇—醋酸—醋酸酯/PTA配套:依托醋酸一体化降低成本,向精细化工延伸;
- 煤—合成气—乙二醇/乙醇/丁辛醇多元联产:根据市场价差灵活调节产品产出结构,提升装置整体经济性;
- 煤—焦—化—氢联产:焦化副产焦炉煤气提氢,与化工合成耦合,拓展氢能业务。
这些案例的共同经验是:以气化平台为“一头”,以多条产品线为“多线”,通过产品结构的动态优化,实现周期性产品与稳定性产品的互补,从而平滑盈利波动。
六、趋势展望:产品选择逻辑的深刻变革
第一,从“规模扩张”转向“结构优化”。 在产能红线与碳约束下,行业增量空间收窄,存量装置的产品结构调整将成为主要竞争手段。柔性联产、多牌号切换能力将比单纯产能规模更具价值。
第二,从“燃料替代”转向“材料替代”。 煤化工的产品重心正从油品、气品等燃料型产品,转向烯烃、芳烃、可降解材料、高端聚烯烃、碳材料等材料型产品,向价值链上游攀升。
第三,绿色耦合重塑产品竞争力。 绿氢、绿电与煤化工耦合,可降低合成气碳强度,使煤基产品在碳足迹核算中具备优势。率先完成绿色化改造的企业,将在高端客户与出口市场中占据先机。
第四,产品选择与商业模式协同创新。 企业不再只是“卖产品”,而是向“产品+服务+解决方案”转型,围绕下游产业集群布局,提升客户黏性与议价能力。
七、
“一头多线”是煤化工的工艺底色,但工艺可能性不等于商业可行性。在资源约束、碳约束与市场周期多重压力下,产品选择已从技术问题上升为企业战略的核心命题。企业需要以全局视角审视资源禀赋、市场格局、投资回报与政策导向,在“多线”中找到最适合自身的最优组合,并以持续的技术创新与柔性运营能力加以支撑。惟其如此,煤化工企业才能在周期波动中守住生命线,在转型升级中赢得发展主动权。
如若转载,请注明出处:http://www.ehiqv.com/product/9.html
更新时间:2026-11-01 14:13:09